Spekulationsfrist bei Immobilien: steuerfrei verkaufen
Service365 Redaktion · Veröffentlicht am 31. Oktober 2026 · 7 Min. Lesezeit
Die Zehnjahresfrist ist nicht die einzige Regel: Erfahren Sie, wie Eigennutzung, Vermietung und Erwerbsdatum die Steuer beim Immobilienverkauf beeinflussen.
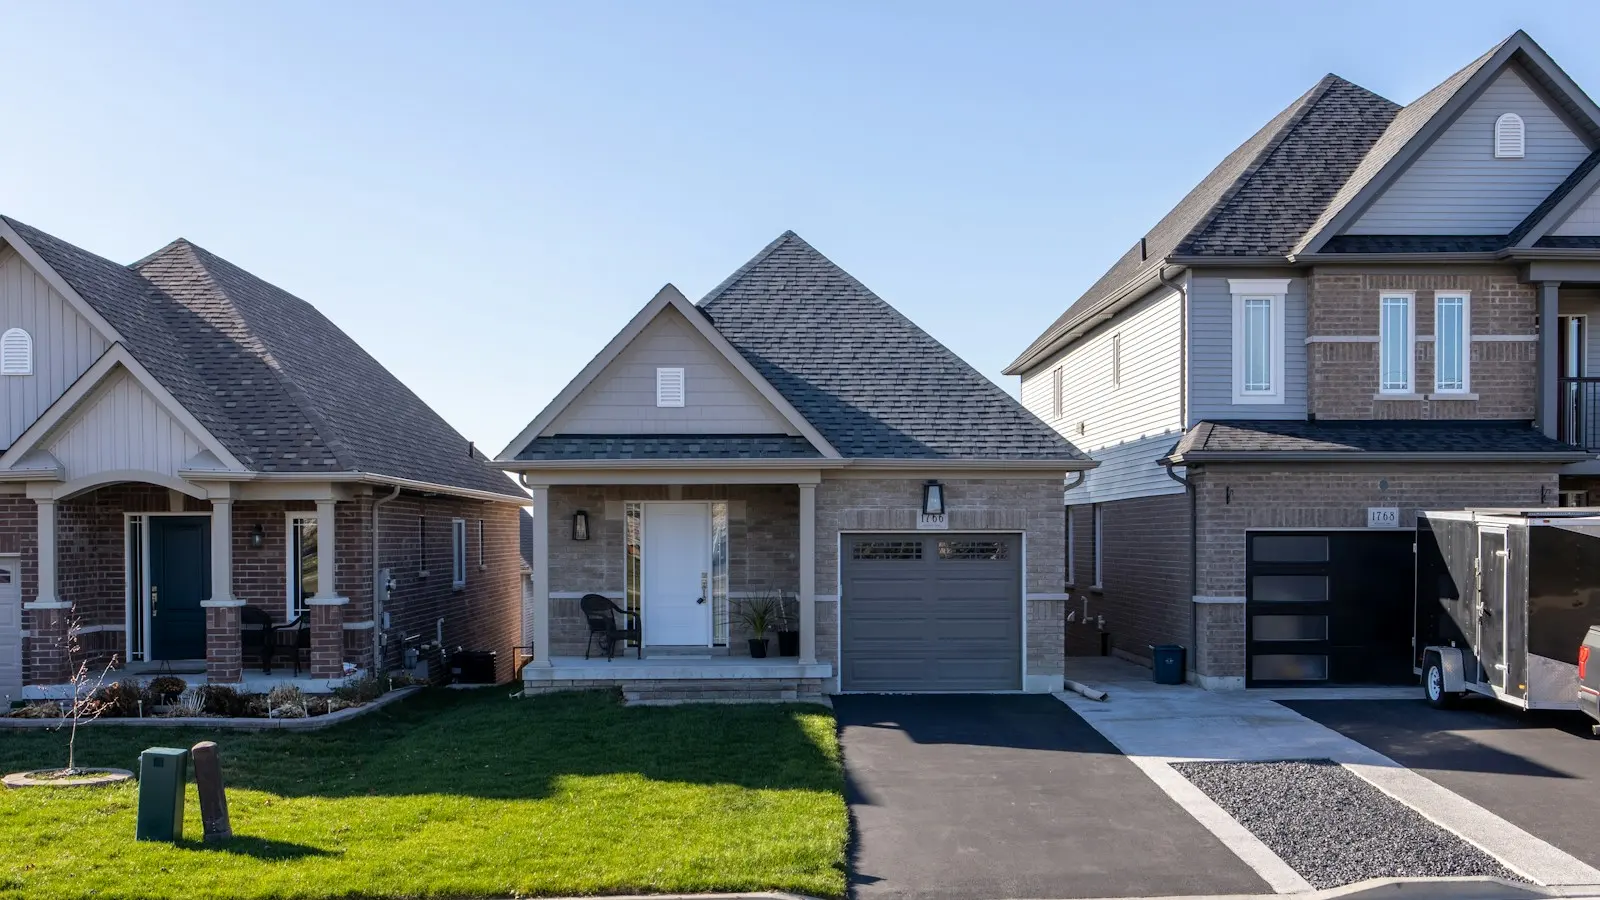
Beim privaten Immobilienverkauf kann ein Veräußerungsgewinn einkommensteuerpflichtig sein, wenn die gesetzlichen Voraussetzungen des § 23 EStG erfüllt sind. Häufig wird von der Zehnjahresfrist gesprochen. Entscheidend sind jedoch Anschaffungs- und Veräußerungszeitpunkt, Nutzung sowie die genaue Eigentumssituation.
Wie funktioniert die Zehnjahresfrist?
Private Veräußerungsgeschäfte mit Grundstücken sind grundsätzlich steuerlich relevant, wenn zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahre liegen (§ 23 Abs. 1 Satz 1 Nr. 1 EStG). Maßgeblich sind regelmäßig die Daten der notariellen Kaufverträge, nicht der spätere Grundbucheintrag oder der Zeitpunkt der Kaufpreiszahlung. Bei mehreren Erwerbsvorgängen, Erbschaft, Schenkung oder Anteilskäufen ist die Berechnung individuell zu prüfen.
Nach Ablauf der Frist ist ein privater Verkauf grundsätzlich nicht mehr von dieser Vorschrift erfasst. Das bedeutet nicht, dass jede Veräußerung automatisch steuerfrei ist: gewerblicher Grundstückshandel, Betriebsvermögen oder andere steuerliche Tatbestände können gesondert relevant sein. Im Zweifel sollte steuerlicher Rat eingeholt werden.
Ausnahme bei Eigennutzung
Auch innerhalb der Zehnjahresfrist kann die Besteuerung nach § 23 Abs. 1 Satz 1 Nr. 1 Satz 3 EStG entfallen, wenn die Immobilie im Zeitraum zwischen Anschaffung oder Fertigstellung und Veräußerung ausschließlich zu eigenen Wohnzwecken genutzt wurde. Eine weitere Alternative gilt, wenn sie im Jahr der Veräußerung und in den beiden vorangegangenen Kalenderjahren zu eigenen Wohnzwecken genutzt wurde.
Die zweite Regel verlangt keine vollen 36 Monate. Erforderlich ist aber eine zusammenhängende Nutzung über drei Kalenderjahre, wobei das Verkaufsjahr und die beiden Vorjahre umfasst sein müssen. Ein kurzfristiger Einzug allein zum Verkauf genügt nicht zwangsläufig; die tatsächlichen Verhältnisse zählen. Auch Nutzung durch ein kindergeldberechtigtes Kind kann unter gesetzlichen Voraussetzungen berücksichtigt werden.
Vermietung, Leerstand und gemischte Nutzung
Eine vermietete Wohnung ist grundsätzlich keine selbstgenutzte Wohnung des Eigentümers. Wird nur ein Teil selbst bewohnt und ein Teil vermietet, kann die Beurteilung anteilig erfolgen. Auch zeitweilige Vermietung, Feriennutzung, unentgeltliche Überlassung und Leerstand sind sorgfältig einzuordnen. Mietverträge und Meldeunterlagen können für die Sachverhaltsdarstellung wichtig sein.
Wie wird ein möglicher Gewinn ermittelt?
Vereinfacht ergibt sich der Gewinn aus Veräußerungspreis abzüglich Anschaffungs- oder Herstellungskosten und abzugsfähiger Veräußerungskosten. Erhaltungsaufwand und wertsteigernde Maßnahmen sind steuerlich unterschiedlich zu behandeln. Bereits berücksichtigte Abschreibungen können bei vermieteten Immobilien die Berechnung beeinflussen. Eine einfache Differenz zwischen Kauf- und Verkaufspreis reicht daher oft nicht.
Fristen richtig dokumentieren
- Notarielle Erwerbs- und Verkaufsurkunden sowie Datum der Beurkundung bereithalten.
- Bei Erbschaft oder Schenkung ursprünglichen Erwerbszeitpunkt und Rechtsnachfolge prüfen.
- Eigennutzung mit nachvollziehbaren Unterlagen und Zeiträumen dokumentieren.
- Bei vermieteter Immobilie Mietzeiträume und Nutzungsaufteilung feststellen.
- Vor dem Verkauf Steuerfolgen berechnen lassen, nicht erst nach der Beurkundung.
Bei Ratenzahlung, aufschiebenden Bedingungen oder besonderen Vertragskonstruktionen kann der steuerliche Veräußerungszeitpunkt eine genauere Prüfung erfordern. Auch mehrere Verkäufe innerhalb kurzer Zeit können Fragen zum gewerblichen Grundstückshandel aufwerfen; hierfür gibt es keine pauschale Regel, die jeden Fall allein entscheidet.
Für die Vorbereitung helfen außerdem Verkauf in Mitteldeutschland, Energieausweis beim Verkauf, Grundbuchauszug und Kaufnebenkosten. Prüfen Sie bei regionalen Besonderheiten die zuständigen Stellen und holen Sie bei steuerlichen oder rechtlichen Fragen individuelle Beratung ein.
Fazit
Die Zehnjahresfrist ist eine wichtige Orientierung, aber keine vollständige Steuerprüfung. Wer vor Ablauf der Frist verkauft, sollte Eigennutzung, Vermietungszeiten, Erwerbshistorie und Kosten vollständig zusammentragen und die persönliche Situation steuerlich beurteilen lassen.
Besondere Erwerbskonstellationen
Bei geerbten Immobilien wird für § 23 EStG grundsätzlich die steuerliche Anschaffung des Rechtsvorgängers mitbetrachtet; eine Erbschaft setzt nicht automatisch eine neue Zehnjahresfrist in Gang. Bei Schenkungen und teilentgeltlichen Übertragungen können ebenfalls Besonderheiten gelten. Wurden Anteile zu unterschiedlichen Zeiten erworben, kann für einzelne Teile ein anderer Zeitraum maßgeblich sein. Sammeln Sie daher sämtliche notariellen Urkunden, Erbschafts- oder Schenkungsunterlagen und Nachweise über frühere Eigentumsanteile.
Bei einem Grundstück mit selbstgenutztem Haus und separat vermieteter Einliegerwohnung ist zu prüfen, ob eine Aufteilung des Gewinns erforderlich ist. Die steuerliche Beurteilung richtet sich nicht allein danach, ob die Immobilie als ein Objekt im Grundbuch geführt wird. Auch ein Arbeitszimmer, eine Ferienwohnung oder eine unentgeltlich überlassene Einheit kann die Einordnung komplizieren. Treffen Sie keine Entscheidung auf Basis einer pauschalen Internetregel, wenn mehrere Nutzungsarten vorliegen.
Steuerliche Unterlagen aufbewahren
Für die Ermittlung des Gewinns können Anschaffungsnebenkosten, nachträgliche Herstellungskosten und bestimmte Veräußerungskosten eine Rolle spielen. Bewahren Sie deshalb Notar- und Grundbuchrechnungen, Maklerbelege, Rechnungen für Bauarbeiten und Nachweise zu bereits steuerlich geltend gemachten Abschreibungen auf. Ob eine Ausgabe die Bemessungsgrundlage mindert, hängt von ihrer Art und steuerlichen Behandlung ab. Die jährliche Einkommensteuererklärung und die Unterlagen zur Immobilie sollten konsistent sein.
Bei Unsicherheit lohnt sich eine steuerliche Prüfung vor Unterzeichnung des Kaufvertrags. Dann können Zeitplan, Verkaufstermin und mögliche Nutzungssachverhalte noch sachlich bewertet werden. Die verbindliche Einordnung trifft letztlich die Finanzverwaltung beziehungsweise im Streitfall das Finanzgericht; eine allgemeine Orientierung ersetzt keine individuelle Steuerberatung.
Verlust und Freigrenze beachten
Auch ein möglicher Verlust aus einem privaten Veräußerungsgeschäft kann steuerlich nicht beliebig mit anderen Einkünften verrechnet werden. § 23 EStG enthält besondere Regeln zur Verrechnung innerhalb dieser Einkunftsart. Zudem gilt für den Gesamtgewinn aus privaten Veräußerungsgeschäften eine Freigrenze, keine Freibetragsregel: Wird sie überschritten, ist grundsätzlich der gesamte steuerpflichtige Gewinn relevant. Die jeweils geltende gesetzliche Höhe sollte für das betreffende Steuerjahr geprüft werden.
Bei mehreren privaten Veräußerungsgeschäften im selben Jahr werden die Ergebnisse für die Prüfung zusammen betrachtet. Verlassen Sie sich deshalb nicht darauf, dass ein einzelner kleiner Gewinn isoliert unter einer Grenze bleibt. Die konkrete Erklärung und Verrechnung gehört in die steuerliche Gesamtbetrachtung.
Vor der Frist verkaufen?
Wenn ein Verkauf vor Ablauf der Frist geplant ist, vergleichen Sie nicht nur mögliche Steuerfolgen mit einem späteren Verkauf. Auch Finanzierungskosten, Instandhaltung, Vermietbarkeit und persönliche Lebensplanung spielen eine Rolle. Bei geplanter Eigennutzung darf die tatsächliche Nutzung nicht künstlich oder nur zum Schein gestaltet werden. Dokumentieren Sie einen echten Einzug und Auszug sowie die Nutzung der einzelnen Flächen nachvollziehbar.
Eine verbindliche steuerliche Auskunft oder Beratung ist besonders ratsam, wenn die Anschaffung nahe an der Frist liegt, mehrere Eigentümer beteiligt sind oder eine Schenkung beziehungsweise Erbschaft vorausging. Notarielle Vertragsdaten können für wenige Tage Unterschied entscheidend sein.
Häufige Fragen
Ab wann laufen die zehn Jahre?
Grundsätzlich kommt es auf die Zeitpunkte der notariellen Anschaffungs- und Veräußerungsverträge an; Sonderfälle sind fachlich zu prüfen.
Muss ich nach zehn Jahren immer keine Steuer zahlen?
Die private Veräußerung fällt dann grundsätzlich nicht unter § 23 EStG; andere steuerliche Sachverhalte können dennoch relevant sein.
Reichen drei Monate Eigennutzung im Verkaufsjahr?
Allein drei Monate genügen nicht automatisch. Die gesetzliche Regel umfasst das Verkaufsjahr und die beiden vorangegangenen Kalenderjahre.
Wie wird der steuerpflichtige Gewinn berechnet?
Ausgehend vom Verkaufspreis werden Anschaffungs-/Herstellungskosten und steuerlich relevante Kosten berücksichtigt; Details hängen vom Einzelfall ab.