Wohngebäudeversicherung: Leitfaden und Checkliste
Service365 Redaktion · Veröffentlicht am 31. Oktober 2026 · 7 Min. Lesezeit
Die Wohngebäudeversicherung schützt das Gebäude gegen vereinbarte Schäden – sie ersetzt aber weder Hausrat noch jede denkbare Ursache. Dieser Leitfaden erklärt Leistungsumfang, Vertragsprüfung und die wichtigsten Schritte im Schadenfall.
Die Wohngebäudeversicherung schützt das Gebäude gegen vereinbarte Schäden – sie ersetzt aber weder Hausrat noch jede denkbare Ursache. Dieser Leitfaden erklärt Leistungsumfang, Vertragsprüfung und die wichtigsten Schritte im Schadenfall.
Was die Wohngebäudeversicherung absichert
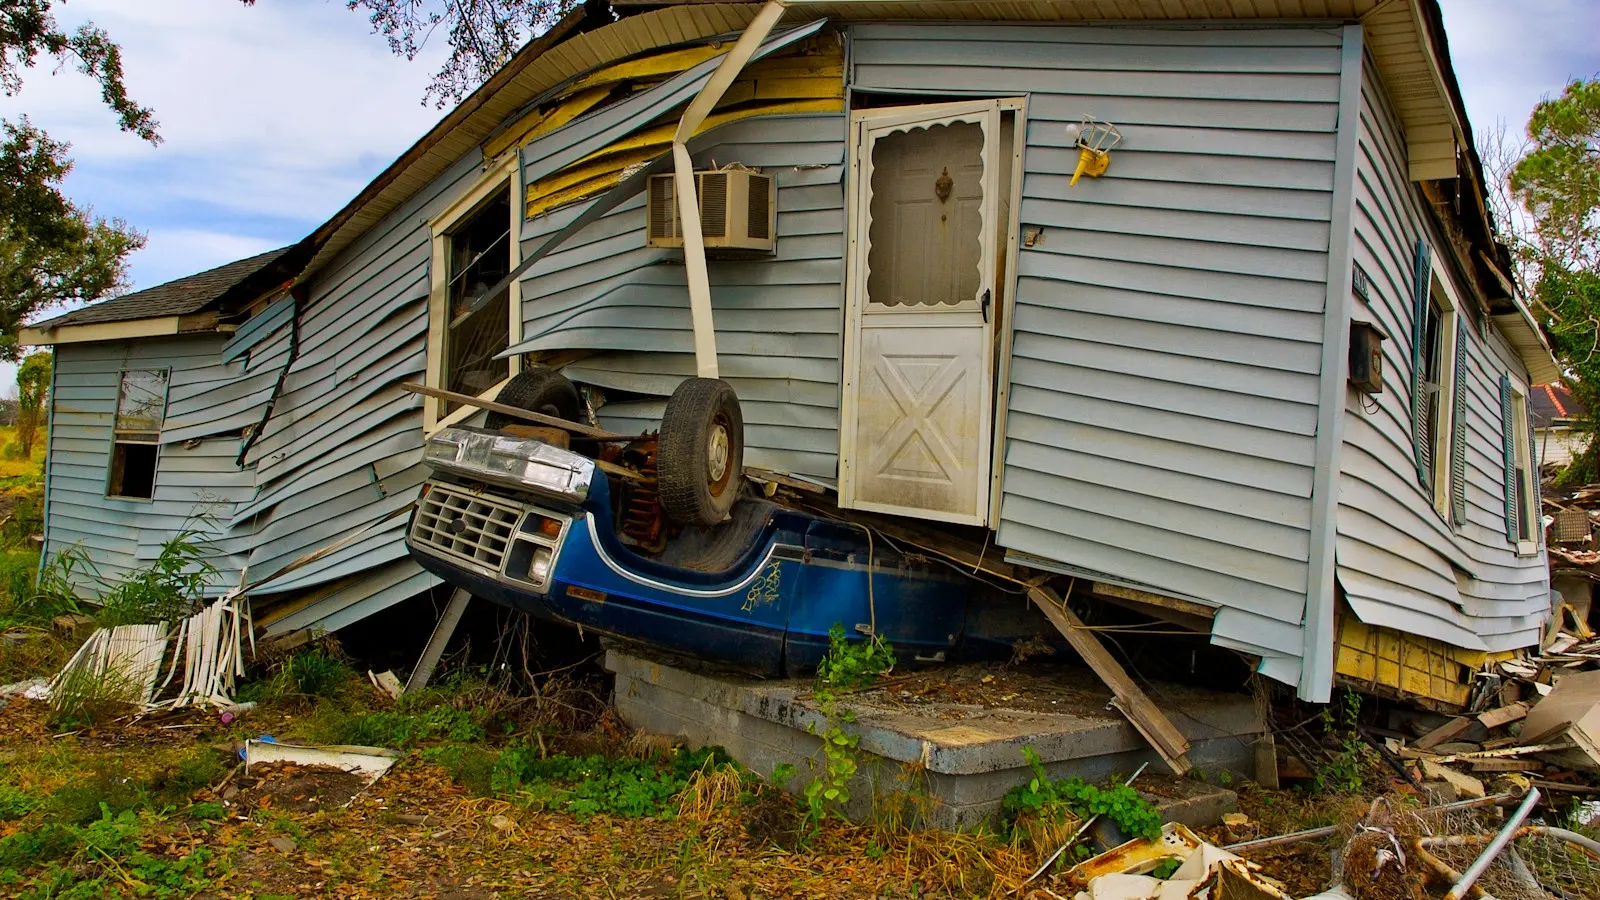
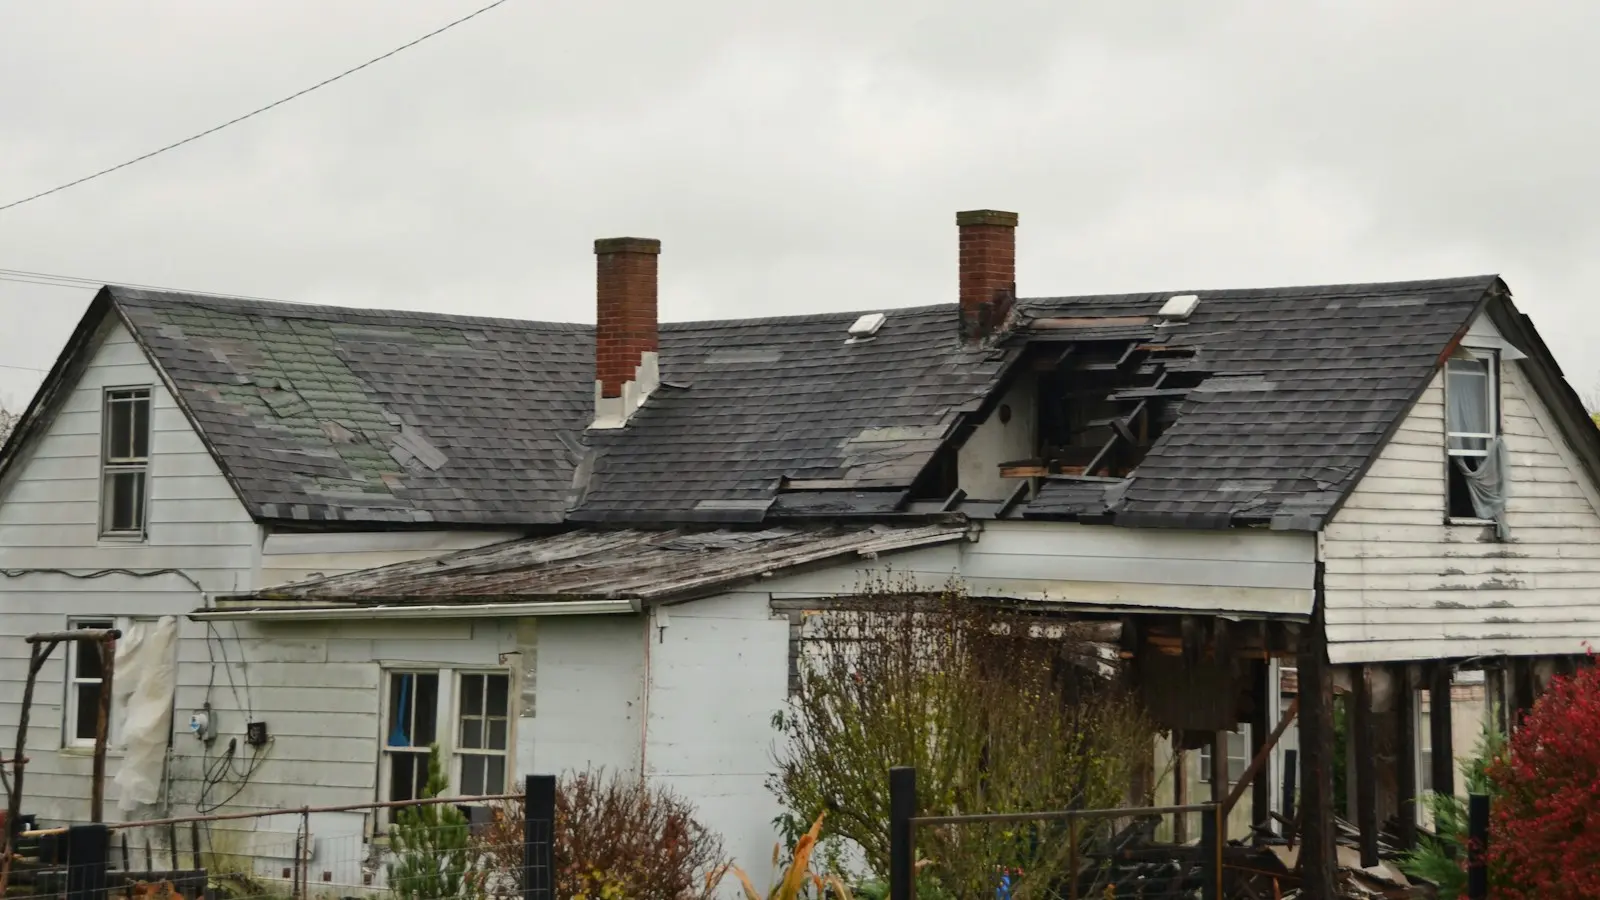
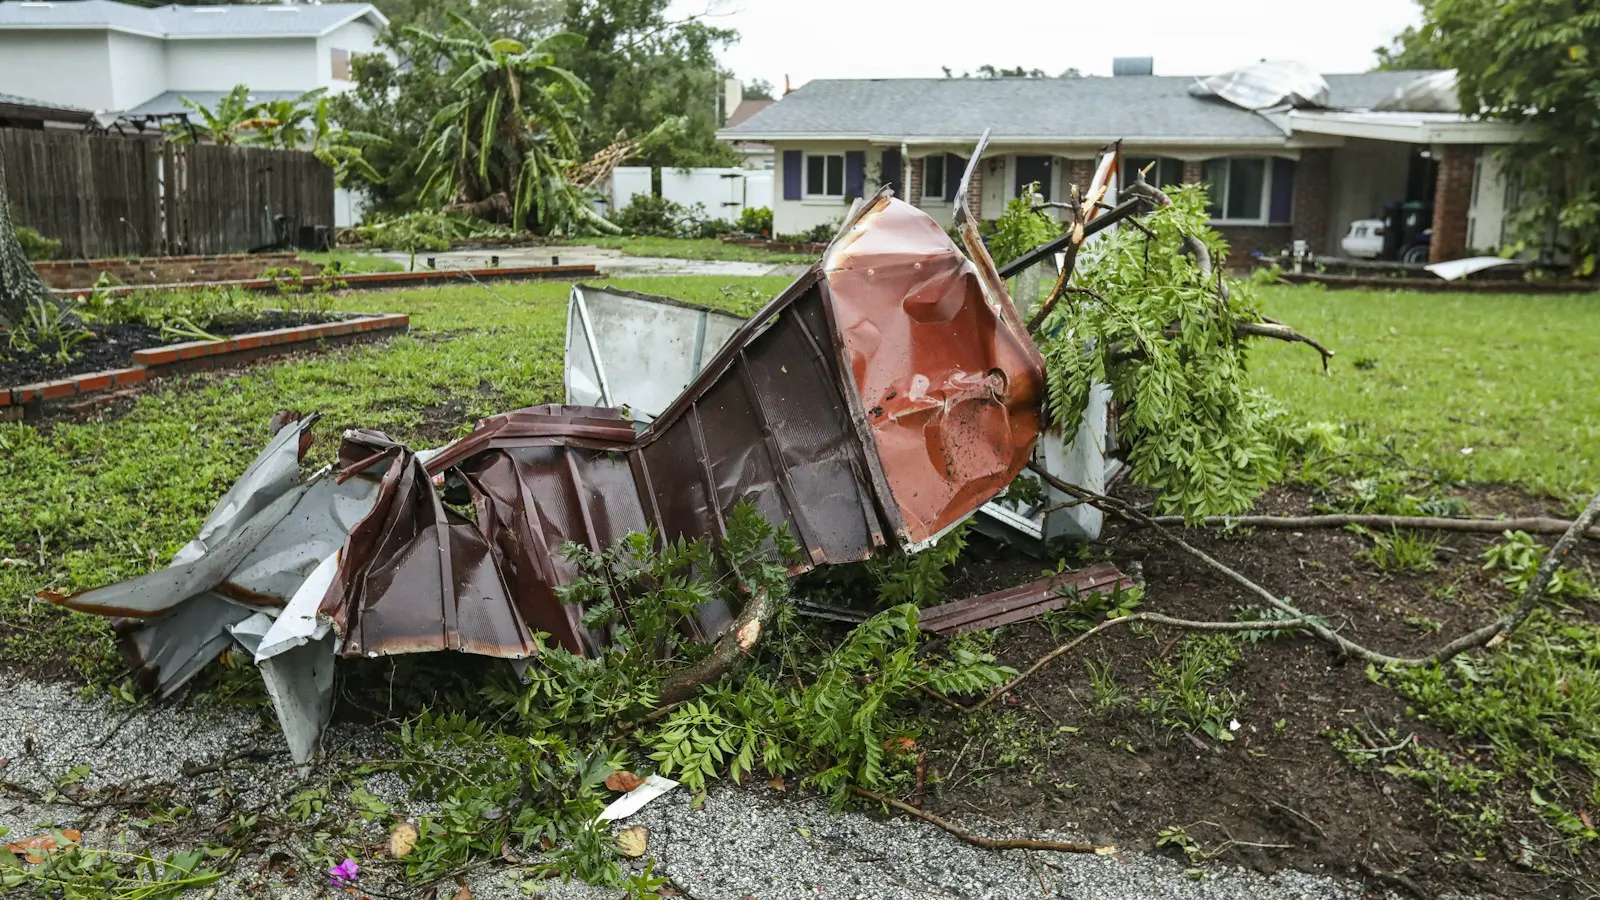
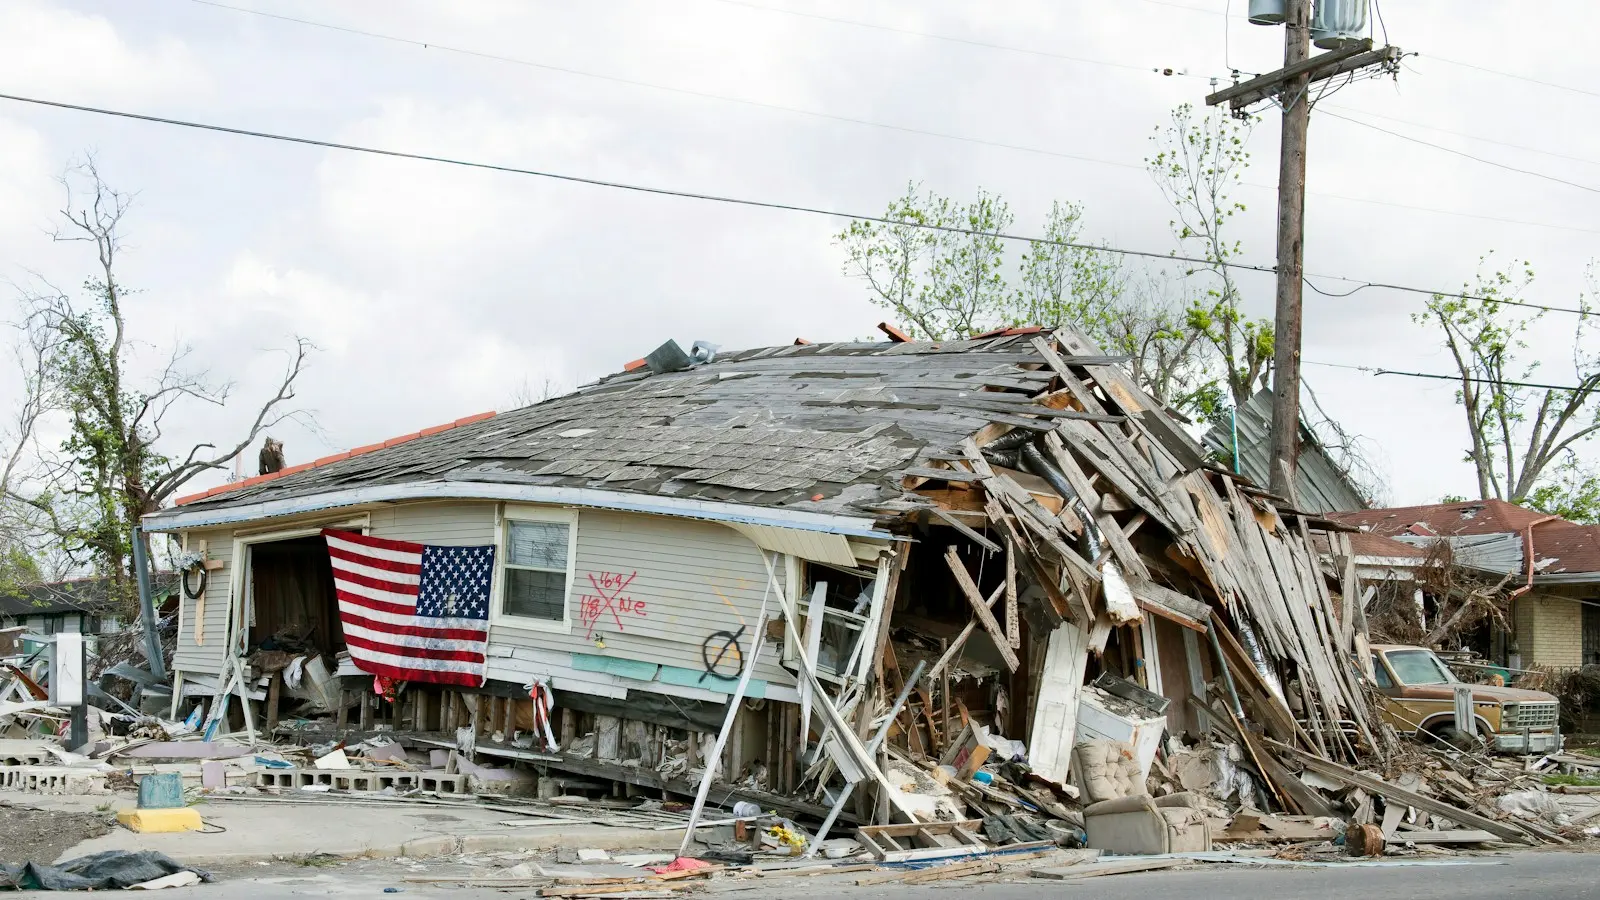
Versichert ist grundsätzlich das Gebäude als Sache: dazu zählen je nach Vertrag fest mit dem Haus verbundene Bestandteile und vereinbartes Zubehör. Typische Grundbausteine sind Schäden durch Feuer, Leitungswasser sowie Sturm und Hagel. Der genaue Umfang ergibt sich nicht allein aus dem Produktnamen, sondern aus Versicherungsschein, Bedingungen und individuellen Vereinbarungen. Nebengebäude, Garagen, Photovoltaikanlagen oder nachträgliche Anbauten müssen gegebenenfalls ausdrücklich eingeschlossen sein.
Die Police ist vor allem für Eigentümer von Ein- und Mehrfamilienhäusern wichtig. In einer Wohnungseigentümergemeinschaft wird das Gemeinschaftseigentum üblicherweise gemeinschaftlich versichert. Die Verwaltung sollte Versicherungsschutz und Beitrag im Rahmen der ordnungsmäßigen Verwaltung im Blick behalten; die Kostenverteilung richtet sich nach den einschlägigen Beschlüssen und dem Verteilungsschlüssel. Hinweise zu Verwaltungsaufgaben finden Sie im Hausverwaltungsleitfaden und zur Finanzierung gemeinschaftlicher Maßnahmen bei Sonderumlage und Erhaltungsrücklage.
Leistung, Grenzen und Versicherungssumme
Ein Vertrag ersetzt typischerweise notwendige Reparaturkosten oder den Wiederaufbau im vereinbarten Umfang. Ob Aufräum-, Abbruch-, Bewegungs- oder Hotelkosten eingeschlossen sind, ist anhand der Bedingungen zu prüfen. Schäden durch allmähliche Feuchtigkeit, Baumängel, mangelnde Instandhaltung oder nicht versicherte Ursachen können ausgeschlossen oder eingeschränkt sein. Auch grobe Fahrlässigkeit, Obliegenheitsverletzungen und Selbstbehalte sind vertragsabhängig geregelt.
Eine ausreichende Versicherungssumme ist zentral. Bei gleitender Neuwertversicherung wird die Entschädigung häufig an Baukostenentwicklungen angepasst; trotzdem müssen Bauart, Wohnfläche, Ausstattung und besondere Gebäudeteile korrekt angegeben sein. Ein Umbau, Dachausbau oder eine hochwertige Modernisierung kann eine Meldung an den Versicherer erfordern. Unterversicherung kann dazu führen, dass Leistungen gekürzt werden, wenn die vereinbarte Regelung dies vorsieht. Verlassen Sie sich nicht auf eine pauschale Annahme, dass jede Erweiterung automatisch mitversichert ist.
Verhalten im Schadenfall
- Menschen schützen und weitere Schäden begrenzen, soweit dies ohne Eigengefährdung möglich ist.
- Bei akuter Gefahr Feuerwehr oder zuständige Fachbetriebe verständigen.
- Fotos und Videos anfertigen, betroffene Räume sowie beschädigte Teile dokumentieren und Belege sichern.
- Den Versicherer zeitnah nach den vereinbarten Meldewegen informieren und dessen Weisungen beachten.
- Notmaßnahmen und Reparaturen mit Datum, Ursache und Kosten nachvollziehbar dokumentieren.
Bei Leitungswasserschäden sollte die Ursache – etwa ein Rohrbruch – möglichst fachlich festgestellt werden. Beschädigte Teile nicht vorschnell entsorgen, wenn sie zur Prüfung benötigt werden könnten. Umfangreiche Arbeiten sollten, außer bei notwendigen Sofortmaßnahmen, mit dem Versicherer abgestimmt werden. Eine Hausverwaltung kann die Koordination übernehmen; die Schadenmeldung bleibt gleichwohl an die jeweiligen vertraglichen Zuständigkeiten gebunden.
Worauf Sie achten müssen
- Versicherte Personen und Objekt: Stimmen Eigentümer, Adresse, Gebäudeteile und Nutzungsart?
- Gefahren: Sind Feuer, Leitungswasser, Sturm und Hagel ausdrücklich eingeschlossen?
- Zusatzrisiken: Sind Elementarschäden, Glas, Photovoltaik, Garage und Nebengebäude relevant und erfasst?
- Wertangaben: Sind Wohnfläche, Baujahr, Bauweise, Sanierungen und Ausstattung aktuell?
- Ausschlüsse und Selbstbehalt: Welche Schäden bleiben beim Eigentümer, und wie hoch ist die Eigenbeteiligung?
- Obliegenheiten: Gibt es Vorgaben zu Frostschutz, Leerstand, Wartung oder unverzüglicher Schadenanzeige?
- WEG-Unterlagen: Sind Police, Beitragsrechnung, Schadenhistorie und Beschlüsse für Beirat und Eigentümer zugänglich?
Prämien und Umlage
Beiträge variieren nach Gebäude, Lage, Bauart, Ausstattung, Vorschäden, Selbstbehalt und Leistungsumfang. Ein Vergleich sollte daher nicht nur den Jahresbeitrag betrachten. Niedrigere Prämien können mit engeren Bedingungen oder höheren Selbstbehalten einhergehen. Bei vermieteten Gebäuden können Kosten der Sach- und Haftpflichtversicherung unter den Voraussetzungen des § 2 Nr. 13 BetrKV umlagefähig sein. Das bedeutet nicht, dass jede Versicherung beliebig auf Mieter verteilt werden darf. Mietvertrag, Wirtschaftlichkeit und Abrechnung sind zu beachten; weitere Informationen bietet der Ratgeber zur Nebenkostenabrechnung sowie zur Betriebskostenverordnung.
Vertrag regelmäßig überprüfen
Prüfen Sie die Unterlagen mindestens bei Eigentümerwechsel, größeren Sanierungen und nach einem Schaden. Kündigungs- und Änderungsfristen richten sich nach Vertrag und Gesetz; eine Kündigung sollte erst erfolgen, wenn der Anschlussversicherungsschutz gesichert ist. Bei Verkauf gelten besondere Regeln für den Übergang der Versicherung, die anhand der gesetzlichen Vorschriften und des konkreten Vertrags geprüft werden sollten. Lassen Sie Zweifelsfragen zu Deckung, Obliegenheiten oder Ansprüchen im Einzelfall fachkundig bewerten. Die Wohngebäudeversicherung ist ein wesentlicher Baustein, aber kein Ersatz für laufende Instandhaltung und sichere Gebäudenutzung.
Unterlagen und Zuständigkeiten ordnen
Bewahren Sie Versicherungsschein, aktuelle Bedingungen, Beitragsrechnungen, Nachträge und Schadenkorrespondenz gemeinsam auf. Bei Eigentümerwechseln sollte geprüft werden, welche Verträge fortbestehen und welche Angaben aktualisiert werden müssen. Vermieter sollten die Trennung zwischen eigenen Pflichten und Aufgaben einer beauftragten Verwaltung schriftlich festhalten. In einer WEG gehören Zuständigkeiten, Vollmachten und erforderliche Beschlüsse in die Verwaltungsunterlagen. Die nachstehenden Ratgeber bieten zusätzliche Orientierung: hausverwaltung berlin 2026 kosten aufgaben auswahl betriebskostenverordnung 2026 nebenkostenabrechnung 2026 was vermieter wissen muessen sonderumlage erhaltungsruecklage weg 2026.
Eine jährliche Durchsicht ist ein praktikabler Anlass, Änderungen am Objekt und neue Risiken zu prüfen. Notieren Sie offene Fragen, holen Sie bei Bedarf eine schriftliche Erläuterung ein und vergleichen Sie Alternativen anhand identischer Deckungsmerkmale. Änderungen sollten erst umgesetzt werden, wenn ihr Beginn, Umfang und die Folgen für bestehende Ansprüche eindeutig sind.
Entscheidung anhand des eigenen Risikoprofils
Ob und in welchem Umfang Schutz sinnvoll ist, hängt von Objektwert, Nutzung, Lage, finanzieller Belastbarkeit und bestehenden Verträgen ab. Ermitteln Sie zunächst, welches Gut oder Interesse geschützt werden soll und welche Ereignisse tatsächlich zu einem hohen Verlust führen könnten. Klären Sie danach, welche Risiken bereits anderweitig versichert sind. So lassen sich Lücken und unnötige Doppelungen besser erkennen.
Eine Police ersetzt keine Wartung, Sicherheitsmaßnahmen oder Rücklagenplanung. Sie überträgt nur die im Vertrag definierten finanziellen Folgen. Bewahren Sie Nachweise über Inspektionen, Reparaturen und Meldungen auf, reagieren Sie bei Schäden zeitnah und vermeiden Sie nicht abgestimmte Zusagen gegenüber Dritten. Für Rechtsfragen und verbindliche Deckungsaussagen sind die konkreten Vertragsbedingungen und eine individuelle fachliche Prüfung maßgeblich.
Praktische Vorbereitung
Legen Sie eine aktuelle Kontaktliste mit Ansprechpartnern und Vertragsnummern an und halten Sie wichtige Belege geordnet bereit. Prüfen Sie nach Änderungen am Objekt, einem Umzug oder einer Nutzungsänderung, ob Angaben und Zuständigkeiten noch stimmen. Bei mehreren Beteiligten sollte klar sein, wer im Ereignisfall dokumentiert, meldet und notwendige Maßnahmen abstimmt. Eine nachvollziehbare Ablage erleichtert Rückfragen und hilft, Fristen nicht aus dem Blick zu verlieren. Sie ersetzt weder die Prüfung der Versicherungsbedingungen noch individuelle Beratung, schafft aber eine verlässliche Grundlage für umsichtiges Handeln.
Häufige Fragen
Ist die Versicherung gesetzlich vorgeschrieben?
Für private Eigentümer besteht grundsätzlich keine allgemeine Pflicht. Vertragliche Vorgaben, etwa durch eine finanzierende Bank, können jedoch hinzukommen.
Kann ich die Kosten auf Mieter umlegen?
Das hängt von der Versicherungsart, dem Mietvertrag und der Betriebskostenverordnung ab. Gebäudeversicherungsprämien können grundsätzlich unter § 2 Nr. 13 BetrKV fallen; andere Policen nicht automatisch.
Was sollte ich bei einem Schaden zuerst tun?
Gefahren abwenden, Schaden dokumentieren und den Versicherer unverzüglich informieren. Notmaßnahmen und Belege sollten nachvollziehbar festgehalten werden.
Reicht eine Police für alle Risiken?
Nein. Versicherungen decken jeweils definierte Gefahren und Interessen ab. Maßgeblich sind Versicherungsbedingungen, Ausschlüsse, Selbstbehalte und vereinbarte Summen.