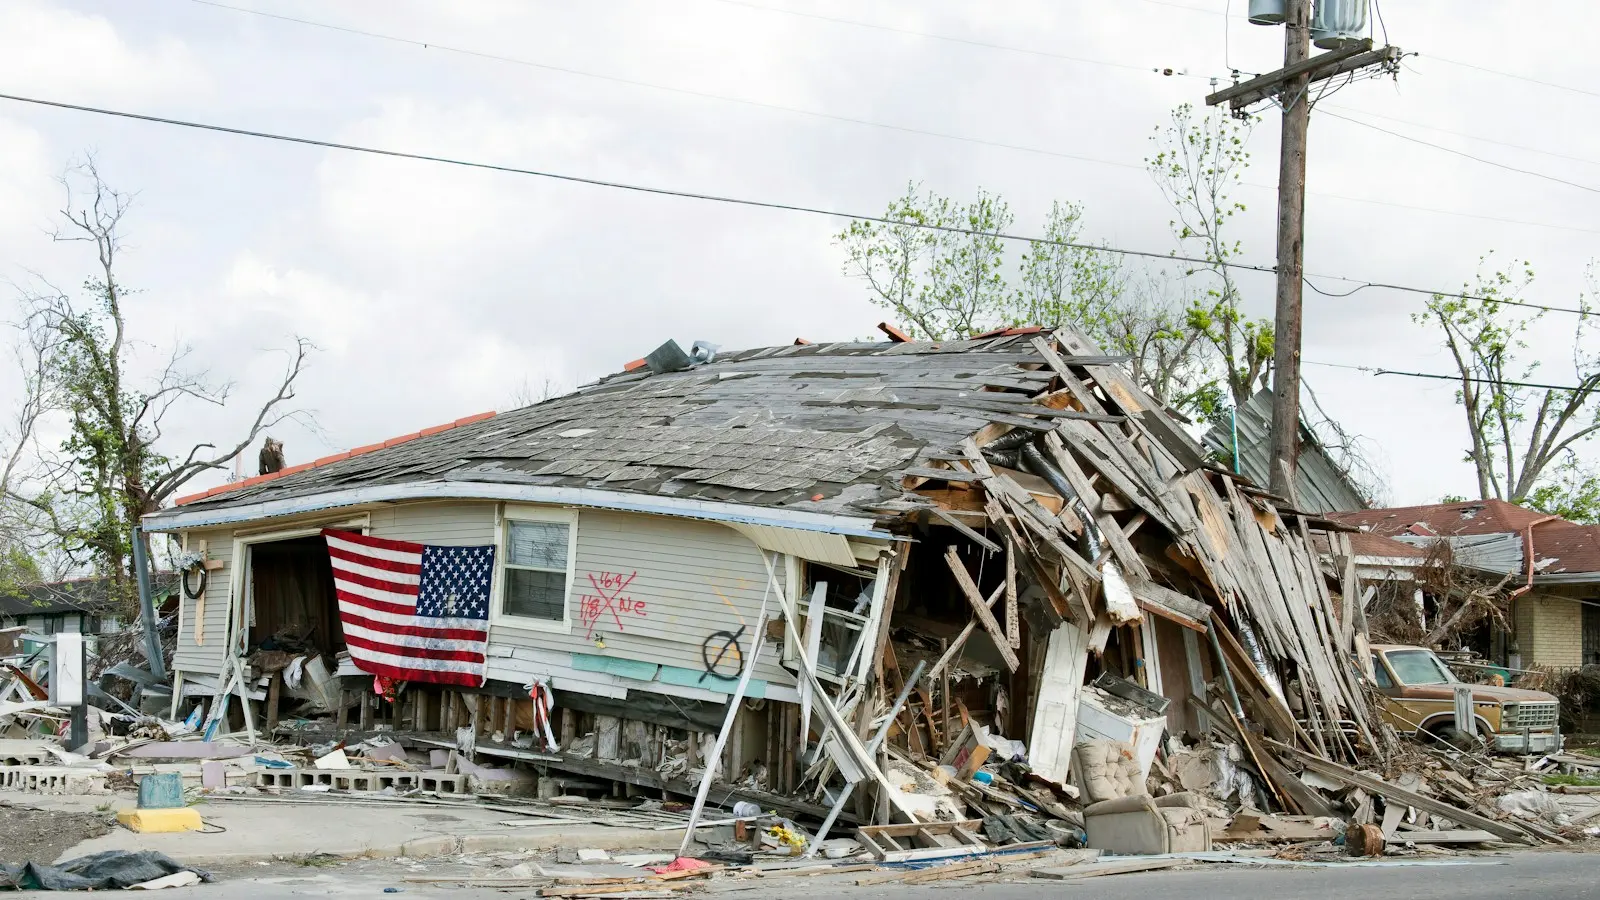
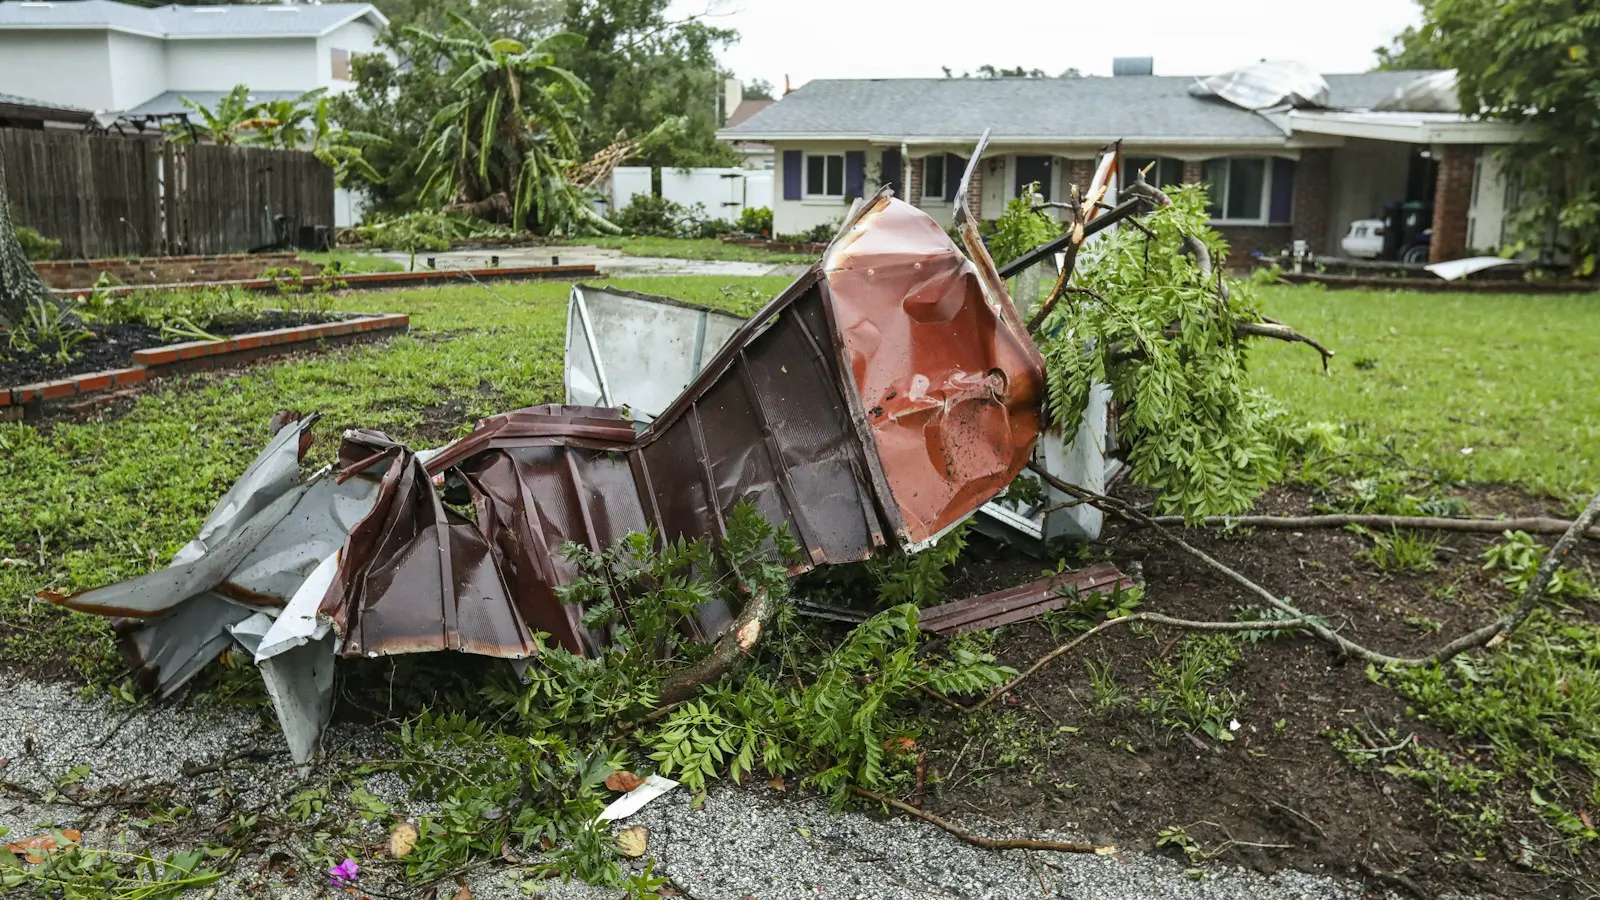
Elementarschadenversicherung: Starkregen, Hochwasser und Pflicht-Debatte
Service365 Redaktion · Veröffentlicht am 31. Oktober 2026 · 7 Min. Lesezeit
Starkregen kann auch fernab von Flüssen Keller und Erdgeschoss überfluten. Der Zusatzschutz gegen Elementargefahren ist deshalb eine wichtige Ergänzung, dessen Bedingungen und Grenzen Eigentümer genau prüfen sollten.
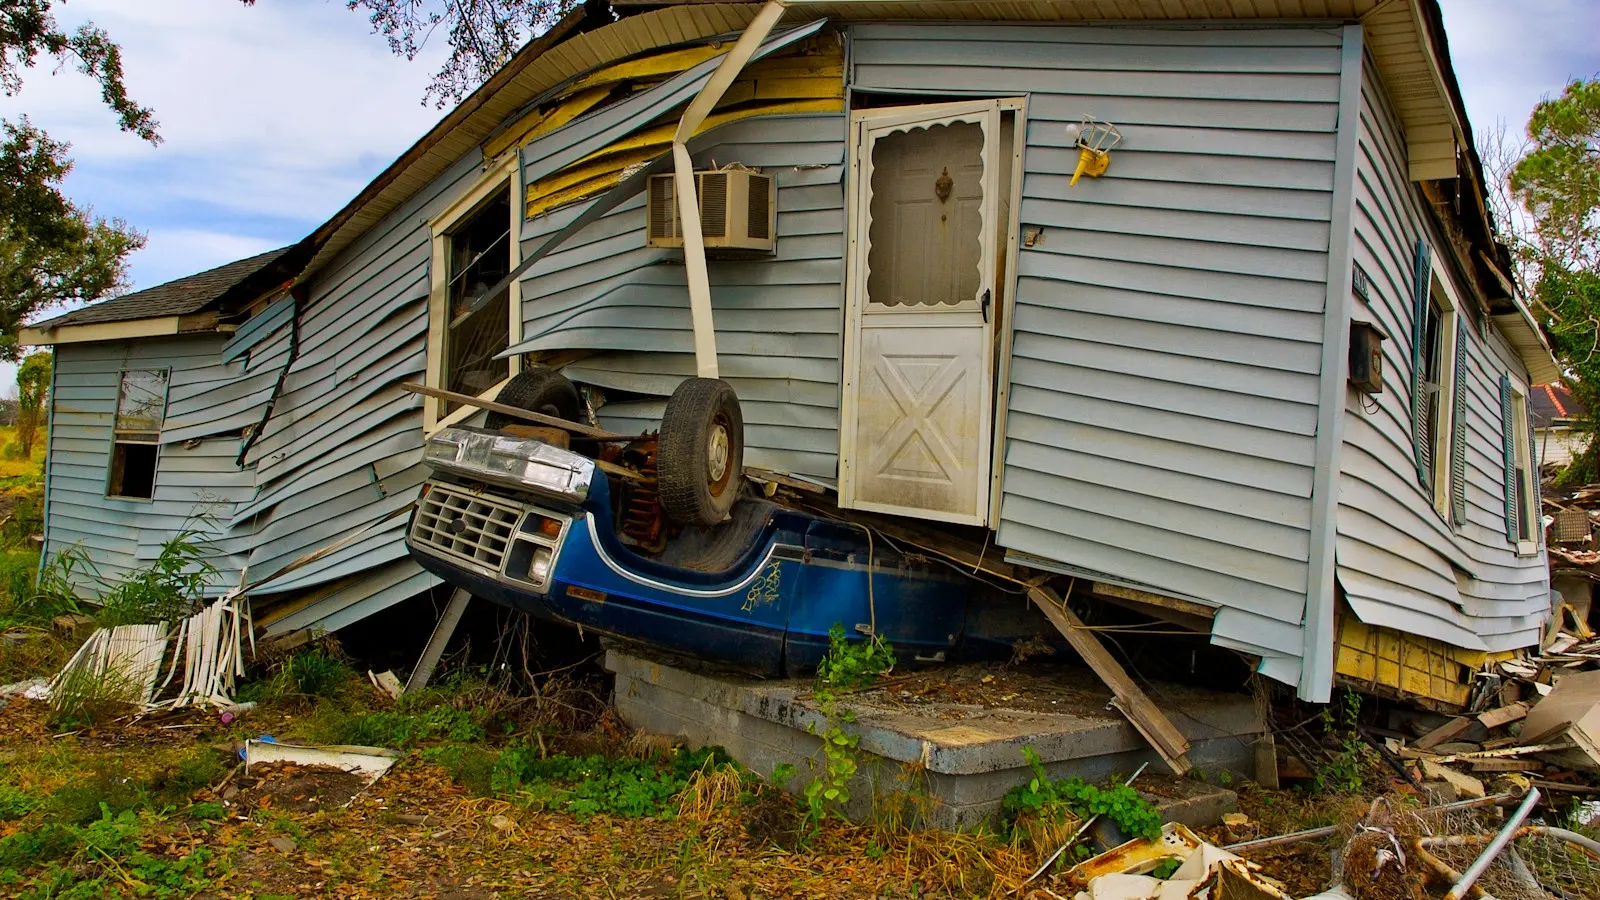
Starkregen kann auch fernab von Flüssen Keller und Erdgeschoss überfluten. Der Zusatzschutz gegen Elementargefahren ist deshalb eine wichtige Ergänzung, dessen Bedingungen und Grenzen Eigentümer genau prüfen sollten.
Was Elementarschutz bedeutet
Eine Elementarschadenversicherung ist meist ein zusätzlicher Baustein zur Wohngebäude- oder Hausratversicherung. Welche Naturgefahren umfasst sind, legt der Vertrag fest. Häufig geht es um Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck oder Lawinen. Nicht jeder Vertrag umfasst alle Gefahren in gleicher Weise. Insbesondere Überschwemmung durch oberirdisches Wasser und Rückstau aus der Kanalisation können gesonderte Voraussetzungen und Obliegenheiten haben.
Starkregen ist nicht auf bekannte Flussgebiete beschränkt. Wasser kann über Gelände, Lichtschächte oder tiefer gelegene Zugänge eindringen. Die Lage des Gebäudes bleibt wichtig, ist aber kein vollständiger Maßstab dafür, ob ein Schaden eintreten kann. Prüfen Sie deshalb nicht nur Karten oder frühere Schadenfälle, sondern die konkreten Bedingungen und baulichen Gegebenheiten. Der Schutz des Gebäudes unterscheidet sich vom Schutz beweglicher Gegenstände im Hausrat.
Hochwasser, Rückstau und Ausschlüsse
Überschwemmung meint in Versicherungsverträgen regelmäßig eine bestimmte Ansammlung von Wasser auf normalerweise trockenen Grundflächen. Rückstau kann entstehen, wenn Wasser aus dem Ableitungssystem in das Gebäude zurückdrückt. Für die Deckung können funktionsfähige Rückstausicherungen und deren regelmäßige Wartung entscheidend sein. Lesen Sie die Definitionen in den Versicherungsbedingungen: Umgangssprachliche Begriffe stimmen nicht immer mit der vertraglichen Definition überein.
Wartezeiten, Selbstbehalte, Entschädigungsgrenzen und Ausschlüsse können gelten. Schäden durch Grundwasser, das nicht infolge einer versicherten Überschwemmung an die Oberfläche tritt, sind nicht automatisch mitversichert. Auch Schäden durch mangelnde Instandhaltung oder nicht eingehaltene Sicherungspflichten können problematisch werden. Eine Deckungszusage lässt sich daher nicht allein aus der Bezeichnung „Elementar“ ableiten.
Pflicht-Debatte: Was Eigentümer daraus ableiten sollten
Die politische Diskussion über einen flächendeckenden Pflichtschutz gegen Elementarschäden ist von der Frage zu unterscheiden, welche Regeln aktuell für den einzelnen Vertrag gelten. Eigentümer sollten keine allgemeine Versicherungspflicht unterstellen, solange sie nicht für das konkrete Objekt und den maßgeblichen Zeitpunkt rechtlich festgestellt ist. Ebenso wenig ist eine politische Debatte bereits eine Deckungszusage oder ein Ersatz für Vertragsprüfung.
Unabhängig von einer möglichen gesetzlichen Entwicklung ist eine Risikoanalyse sinnvoll. Bei Wohnungseigentum sollte die Gemeinschaft klären, ob das Gemeinschaftseigentum ausreichend versichert ist und ob Beschlüsse oder Vertragsänderungen nötig sind. Für die Verwaltung kann der Leitfaden zur Eigentümerversammlung hilfreich sein. Auch die Instandhaltungsplanung und verfügbare Rücklagen spielen eine Rolle; dazu informiert der Beitrag über Erhaltungsrücklagen und Sonderumlagen.
Schadenvermeidung und Schadenmeldung
Versicherungsschutz ersetzt keine Prävention. Halten Sie Abläufe, Entwässerung und Rückstausicherungen instand, lagern Sie empfindliche Gegenstände nicht unmittelbar auf dem Kellerboden und prüfen Sie, ob Wasser in tiefer gelegene Räume eindringen kann. Technische Maßnahmen müssen zur konkreten Gebäudesituation passen; bei größeren Umbauten sind Fachleute einzubeziehen. Dokumentieren Sie Wartungen und Reparaturen. Im Ereignisfall hat die Sicherheit von Personen Vorrang, danach sind weitere Schäden nach Möglichkeit zu begrenzen und der Versicherer unverzüglich zu informieren.
- Gefahrenbereich meiden und bei akuter Gefahr Rettungskräfte verständigen.
- Wasser nicht betreten, wenn elektrische Gefahren bestehen.
- Schadenumfang fotografieren und beschädigte Gegenstände dokumentieren.
- Versicherer und Verwaltung informieren; Weisungen zu Trocknung und Entsorgung beachten.
- Notmaßnahmen, Handwerkerkontakte und Ausgaben mit Belegen festhalten.
Worauf Sie achten müssen
- Risiko und Schutzgut: Gebäudeversicherung oder Hausrat – oder beide – benötigen eine Ergänzung?
- Gefahrenkatalog: Sind Starkregenfolgen, Überschwemmung und Rückstau ausdrücklich erfasst?
- Definitionen: Welche Bedeutung haben Überschwemmung, Grundwasser und Rückstau im Vertrag?
- Sicherungen: Welche Wartungs- und Schutzpflichten gelten für Rückstauklappen und Entwässerung?
- Leistungsgrenzen: Sind Wartezeit, Selbstbehalt und Entschädigungsgrenzen tragbar?
- Gebäudedaten: Sind Nutzung, Keller, Umbauten und Vorschäden korrekt angegeben?
- WEG: Wer darf Schäden melden, Maßnahmen beauftragen und mit dem Versicherer kommunizieren?
Kosten, Mietverhältnis und Einordnung
Prämien hängen unter anderem von Lage, Gebäudebeschaffenheit, Schadenhistorie, Leistungsumfang und Selbstbehalt ab. Angebote sind nur vergleichbar, wenn versicherte Gefahren und Ausschlüsse gegenübergestellt werden. Bei vermieteten Immobilien ist die Umlagefähigkeit nicht pauschal zu bejahen: Maßgeblich sind die konkrete Versicherungsart, § 2 Nr. 13 BetrKV, Mietvertrag und Abrechnung. Die laufende Betriebskostenbehandlung erläutert der Beitrag zur Betriebskostenverordnung; die allgemeine Hausverwaltung koordiniert häufig Unterlagen und Schadenprozesse.
Vergleichen Sie Angebote anhand des konkreten Bedarfs und lassen Sie unklare Ausschlüsse vor Vertragsschluss erläutern. Bei einem Schaden hängt die Leistung von Ursache, Bedingungen und erfüllten Obliegenheiten ab. Diese Orientierung ersetzt keine individuelle Versicherungs- oder Rechtsberatung.
Unterlagen und Zuständigkeiten ordnen
Bewahren Sie Versicherungsschein, aktuelle Bedingungen, Beitragsrechnungen, Nachträge und Schadenkorrespondenz gemeinsam auf. Bei Eigentümerwechseln sollte geprüft werden, welche Verträge fortbestehen und welche Angaben aktualisiert werden müssen. Vermieter sollten die Trennung zwischen eigenen Pflichten und Aufgaben einer beauftragten Verwaltung schriftlich festhalten. In einer WEG gehören Zuständigkeiten, Vollmachten und erforderliche Beschlüsse in die Verwaltungsunterlagen. Die nachstehenden Ratgeber bieten zusätzliche Orientierung: hausverwaltung berlin 2026 kosten aufgaben auswahl betriebskostenverordnung 2026 nebenkostenabrechnung 2026 was vermieter wissen muessen sonderumlage erhaltungsruecklage weg 2026.
Eine jährliche Durchsicht ist ein praktikabler Anlass, Änderungen am Objekt und neue Risiken zu prüfen. Notieren Sie offene Fragen, holen Sie bei Bedarf eine schriftliche Erläuterung ein und vergleichen Sie Alternativen anhand identischer Deckungsmerkmale. Änderungen sollten erst umgesetzt werden, wenn ihr Beginn, Umfang und die Folgen für bestehende Ansprüche eindeutig sind.
Entscheidung anhand des eigenen Risikoprofils
Ob und in welchem Umfang Schutz sinnvoll ist, hängt von Objektwert, Nutzung, Lage, finanzieller Belastbarkeit und bestehenden Verträgen ab. Ermitteln Sie zunächst, welches Gut oder Interesse geschützt werden soll und welche Ereignisse tatsächlich zu einem hohen Verlust führen könnten. Klären Sie danach, welche Risiken bereits anderweitig versichert sind. So lassen sich Lücken und unnötige Doppelungen besser erkennen.
Eine Police ersetzt keine Wartung, Sicherheitsmaßnahmen oder Rücklagenplanung. Sie überträgt nur die im Vertrag definierten finanziellen Folgen. Bewahren Sie Nachweise über Inspektionen, Reparaturen und Meldungen auf, reagieren Sie bei Schäden zeitnah und vermeiden Sie nicht abgestimmte Zusagen gegenüber Dritten. Für Rechtsfragen und verbindliche Deckungsaussagen sind die konkreten Vertragsbedingungen und eine individuelle fachliche Prüfung maßgeblich.
Praktische Vorbereitung
Legen Sie eine aktuelle Kontaktliste mit Ansprechpartnern und Vertragsnummern an und halten Sie wichtige Belege geordnet bereit. Prüfen Sie nach Änderungen am Objekt, einem Umzug oder einer Nutzungsänderung, ob Angaben und Zuständigkeiten noch stimmen. Bei mehreren Beteiligten sollte klar sein, wer im Ereignisfall dokumentiert, meldet und notwendige Maßnahmen abstimmt. Eine nachvollziehbare Ablage erleichtert Rückfragen und hilft, Fristen nicht aus dem Blick zu verlieren. Sie ersetzt weder die Prüfung der Versicherungsbedingungen noch individuelle Beratung, schafft aber eine verlässliche Grundlage für umsichtiges Handeln.
Häufige Fragen
Ist die Versicherung gesetzlich vorgeschrieben?
Für private Eigentümer besteht grundsätzlich keine allgemeine Pflicht. Vertragliche Vorgaben, etwa durch eine finanzierende Bank, können jedoch hinzukommen.
Kann ich die Kosten auf Mieter umlegen?
Das hängt von der Versicherungsart, dem Mietvertrag und der Betriebskostenverordnung ab. Gebäudeversicherungsprämien können grundsätzlich unter § 2 Nr. 13 BetrKV fallen; andere Policen nicht automatisch.
Was sollte ich bei einem Schaden zuerst tun?
Gefahren abwenden, Schaden dokumentieren und den Versicherer unverzüglich informieren. Notmaßnahmen und Belege sollten nachvollziehbar festgehalten werden.
Reicht eine Police für alle Risiken?
Nein. Versicherungen decken jeweils definierte Gefahren und Interessen ab. Maßgeblich sind Versicherungsbedingungen, Ausschlüsse, Selbstbehalte und vereinbarte Summen.